日前,国家统计局称,2022年钢铁产量有所下降。1-12月全国生铁、粗钢产量分别为86383万吨、101300万吨,分别同比下降0.8%、2.1%。受多方因素的影响,2022年钢铁价格持续下滑,钢企营收、利润更是大幅下跌,钢铁行业可谓度过了一个寒冬。
不过,随着疫情管控的逐步放松,年底,各地经济逐渐恢复,
在需求的拉动下,钢材价格略有回升。
据中国钢铁工业协会监测,12月末中国钢材综合价格指数为113
.25点,环比上升4.32点,升幅为4.0%。
1月钢铁多方指数上涨
1月31日,中物联钢铁物流专业委员会发布数据显示,
1月份钢铁PMI为46.6%,环比回升2.3个百分点,
连续2个月环比上升,钢铁行业实现新年较好开局。
在钢铁PMI指数回升的同时,1月钢铁市场虽然涨跌互现,
但整体走势也在稳步回升,钢价“稳增长”信号明确。
据我的钢铁网数据显示,截止1月30日,
钢材综合价格指数上涨151个点,
螺纹、线材、中厚板、热轧、冷轧价格分别上涨171、167、1
87、130和147个点,钢材价格表现强于预期。
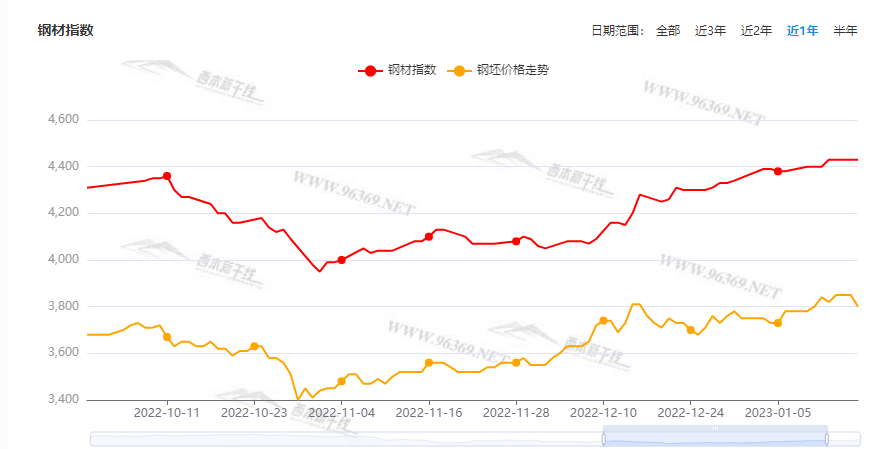
图片来源:西本资讯
与此同时,1月份,钢材社会库存也出现了季节性回升,并出现了“六连增”的局面。据兰格钢铁云商平台监测数据显示,1月28日,全国29个重点城市钢材社会库存量为1291.4万吨,比节前增加了188.4万吨,增幅为17.08%;“六连增”累计增长500.9万吨,增幅达到了63.36%。
此外,原材料成本方面也是支撑1月份钢价上涨的主要原因,
1月30日,日照港铁矿石价格为885元/吨,
较前一日上涨了30元/吨;
唐山废钢价格为2820元/吨,较前一日上涨100元/吨。
据了解,1月份,62%的澳洲铁矿石价格上涨12个美金,
废钢价格上涨36个点,由此可见,
铁矿石、废钢等原材料价格均出现了明显上涨。
多方因素的影响下,1月钢价“稳增长”形势明显,
国内钢铁市场呈现拉涨行情。
2月钢价跌势明显
然而,1月份的上涨走势并未持续下去,进入2月之后,
由于需求低迷,国内钢价再次出现了连续、大幅的下跌。
截至2日下午收盘,螺纹钢主力合约期价节后以来日线“四连阴”,
基本回吐节前两周涨幅,热卷主力合约也是连续下挫,
低点刷新1月6日以来最低位。
总体来看,目前的钢价与1月份已经形成了鲜明的对比,出现了反转。
以秦皇岛钢坯价格为例,1月31日到2月2日已经连续三天下跌,累计下跌130元,2月2日当天的钢坯价格已经跌至3770元/吨。
同时唐山钢坯也是连续下跌,本周唐山主流样本钢厂平均铁水不含税成本为3034元/吨,平均钢坯含税成本3912元/吨,周环比上调55元/吨,与2月2日当前普方坯出厂价格3810元/吨相比,钢厂亏损超过100元。
综合分析来看,虽然自去年11月以来,
对今年终端需求恢复的强预期,支撑钢价从逾两年半的低点强势反弹。
节后首个交易日更是在跳空高开,刷新了近半年新高。
但是,农历正月十五之前钢材终端市场仍处于“空窗期”,
现实偏弱的需求表现则让钢材市场持续三个月的乐观情绪明显降温。
由此可以看出,国内钢市春节后的需求恢复不及预期、产量继续回升,
加之铁矿石跌超3%,是导致节后钢价连续走弱的主要原因。
那么,接下来钢价是否有望回弹呢?
小编综合各方因素为大家分析……
多方因素利好,钢需明朗
随着气温逐步上升,企业复工复产增多,
加上疫情防控政策的优化以及经济的复苏,用钢需求逐渐增多。
政策利好
在疫情影响持续减弱后,我国经济展现出较强的内生动力,
国务院常务会议发出多重稳经济举措,
多个省市也对今年经济工作进行了部署,
开年就释放出强烈的促经济、稳增长信号。
在一系列利好政策的带动下,
钢铁行业也展现出较强的韧性和较好的前景。
近期各大钢厂也接连上调了出厂价。
在节后首个工作日召开的国务院常务会议上,
提出了多项稳经济的举措。并要求继续深入落实稳经济一揽子政策和
接续措施,推动财政、金融工具支持的重大项目建设、设备更新改造
形成更多实物工作量。
同时,2023年以来,国内多个省密集出台了促经济的相关措施。
如天津出台九方面33条政策推动经济好转、江苏出台42条政策,
促经济运行率先整体好转、黑龙江印发《关于促进全省经济运行整体
好转若干政策措施的通知》、河南省发布《大力提振市场信心 促进
经济稳定向好政策措施》等。
其中都提到了要扩内需、加大有效投资、加快基础建设等内容,
而这也将进一步拉动对钢铁的需求。
重大项目先后开工
随着疫情防控政策优化调整和经济加快复苏,
多地企业从春节前就开始加速复产满产,带来用工需求激增。
部分地区为了完成一季度“开门红”的目标,推出了一系列举措,
其中包括春节期间重大项目建设不停工,
节后加快重大项目的开工建设。
相信随着各地重点项目的开工建设,
也将进一步带动房地产、制造业等快速拉涨,促进钢材需求的回升,
进而提振钢价预期。
原材料价格下跌
近日,随着全球三大铁矿石生产商陆续公布全年产量,
作为最大生产商的力拓公司铁矿石产量同比上升,
国际铁矿石供应量加大,同时新加坡铁矿石掉期指数跌超3.45%,
从130.55美金下降到122.4美金。
加上焦煤、焦炭连续下降,成本端支撑走弱,钢企利润回升,
开工率上升,供应量有望拉涨。
由此可见,虽然目前钢价出现了下跌情况,但从长远来看,
随着“稳增长”信号的明确以及各方政策的积极推动,
钢铁市场有望回温。接下来,在复工复产等因素的带动下,
钢材市场需求将会继续回升,钢厂生产也将保持上升状态,
钢价短期下行空间有限,长期来看或将呈现稳步上扬态势。
来源:今日钢铁
内容整理自近道网老站,原始发布于 2023 年 2 月 6 日。
