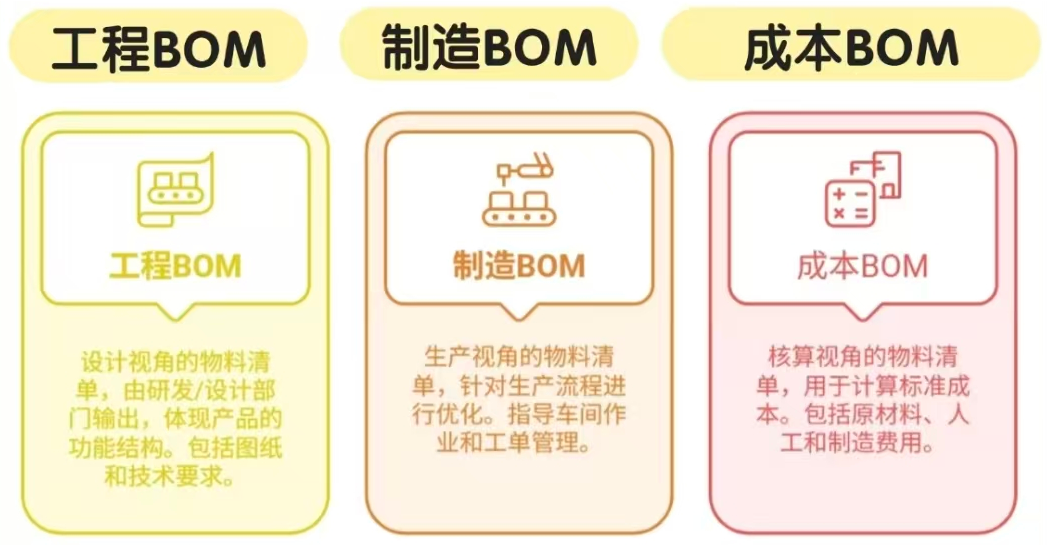
 今天就用一篇文章,把这三种BOM的核心区别讲透,
结合实际场景拆解,不管你是新手还是老员工,
看完都能精准区分、灵活运用,再也不用为“拿错BOM”踩坑!
什么是BOM?
BOM(Bill of Materials),
直译是“物料清单”,简单说就是“产品的物料构成表”,
相当于产品的“身份证+说明书”——明确告诉大家,
这个产品是由哪些零件、组件组成的,
以及每个物料的规格、数量、层级关系。
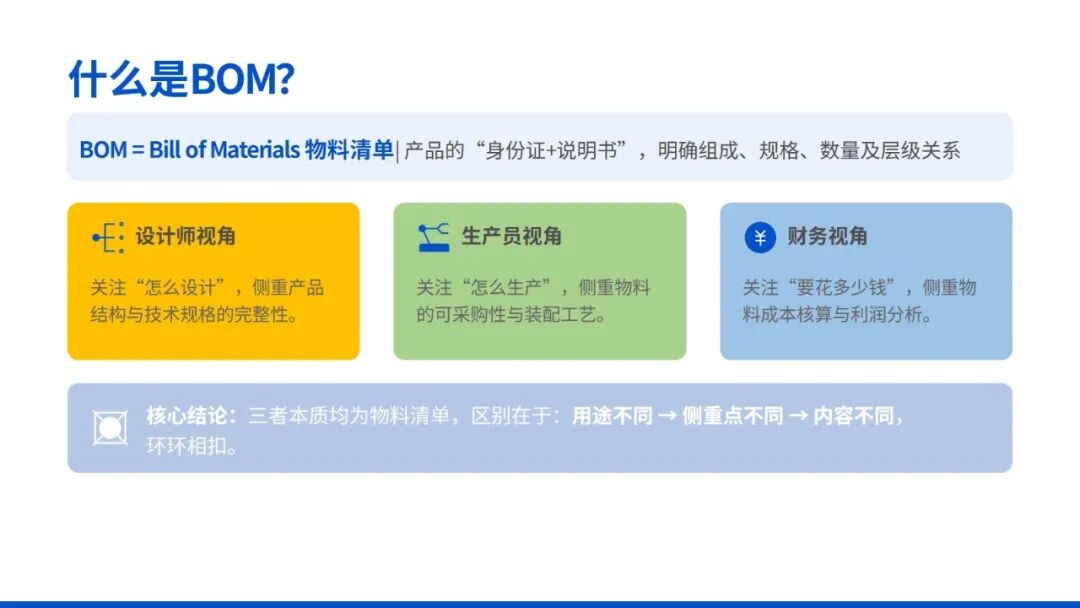
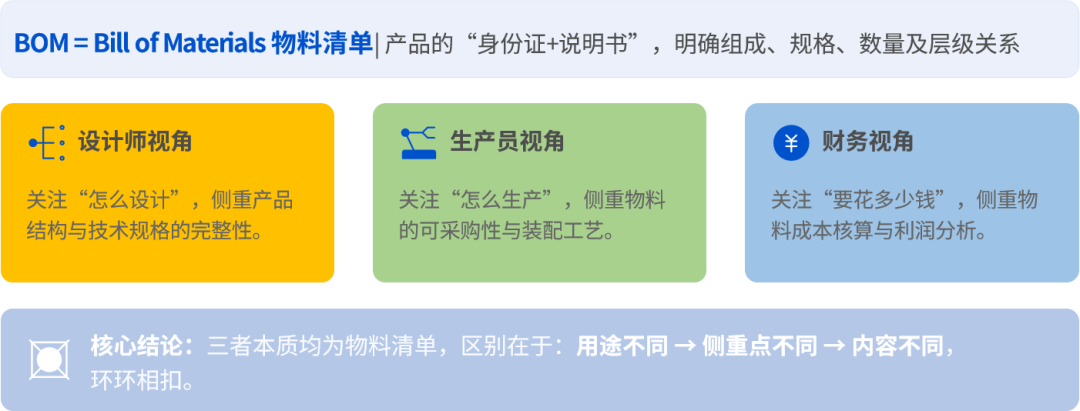 但不同岗位对“物料清单”的需求不一样:
设计师关心“怎么设计”,
生产员关心“怎么生产”,
成本会计关心“要花多少钱”,
这就催生了三种不同侧重点的BOM:设计BOM、制造BOM、成
本BOM。
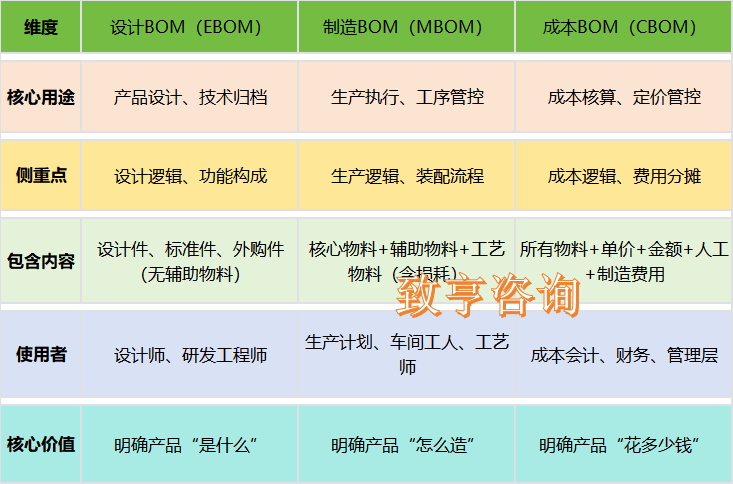
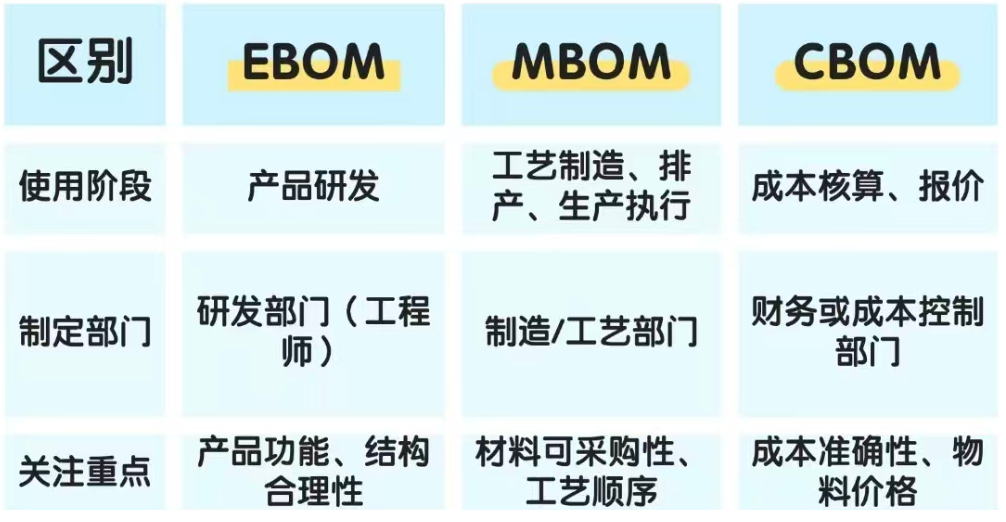 核心结论先摆好:
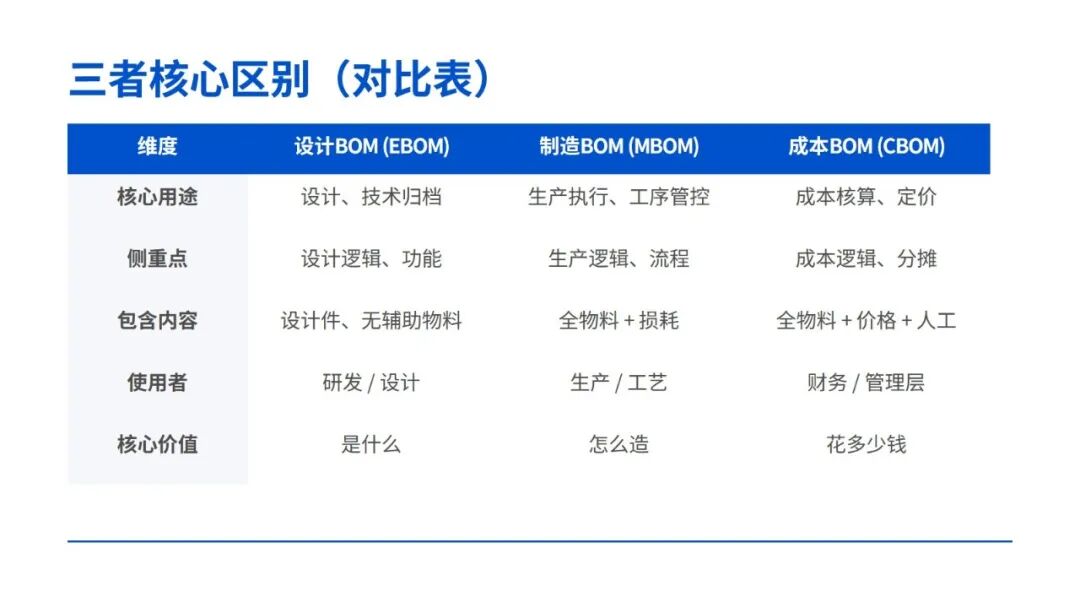
三者的本质都是“物料清单”,
区别在于「用途不同、侧重点不同、包含的内容不同」,
服务于企业不同的业务环节,缺一不可。
 设计BOM(EBOM)
设计师的“设计蓝图清单”
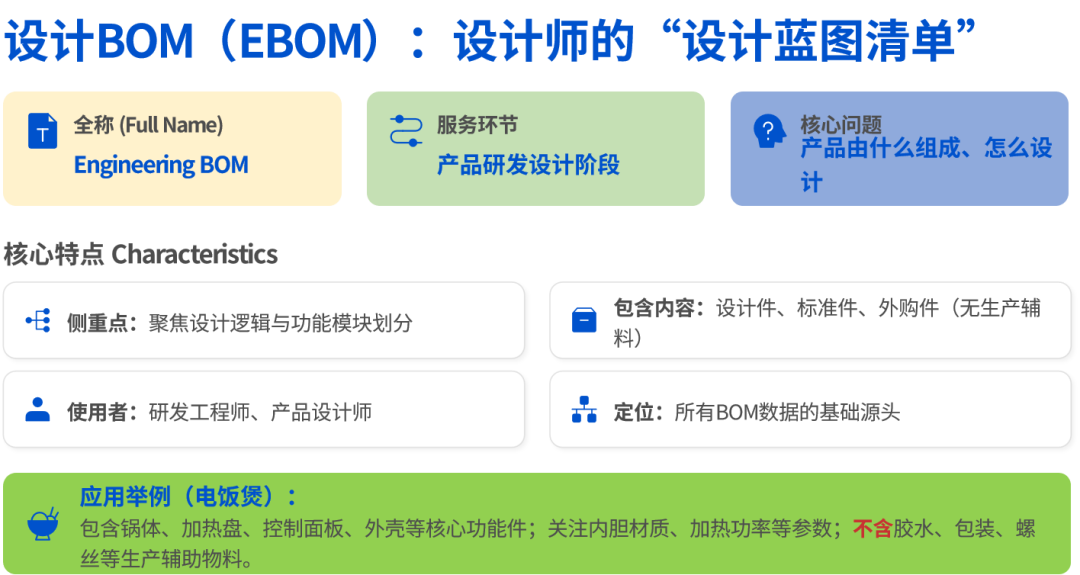
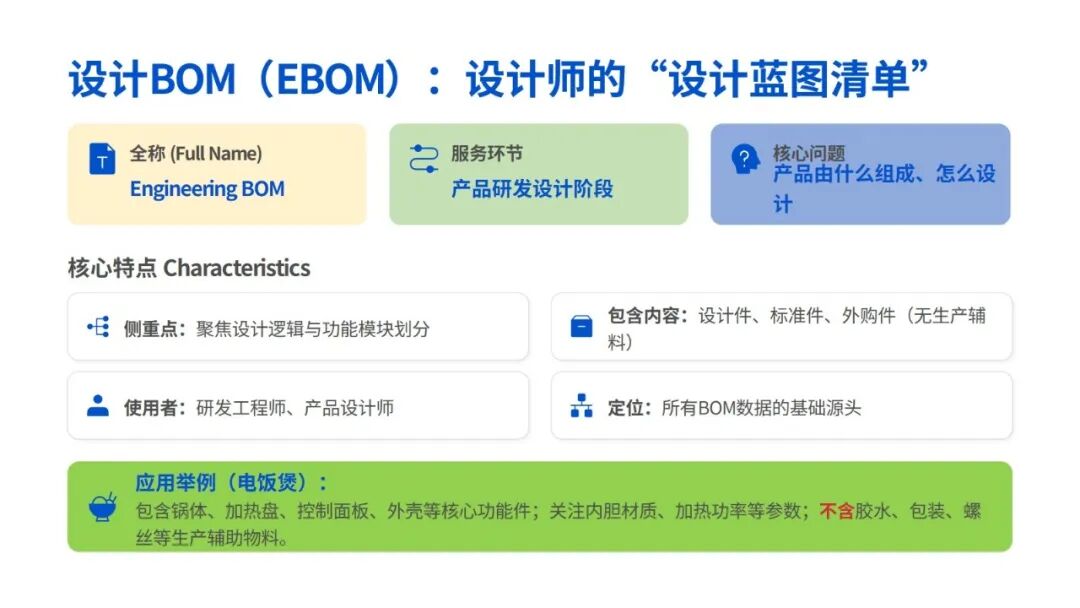
设计BOM(Engineering BOM,简称EBOM),
核心服务于产品研发设计环节,是设计师根据产品图纸、设计规范,
整理出的物料清单,重点解决“产品由什么组成”“怎么设计”的问
题。
 核心特点:
侧重点:设计逻辑—— 完全按照产品的设计层级、功能模块来梳理,
比如一台手机,EBOM会从“整机→主板、屏幕、电池→主板上的
芯片、电阻、电容”这样的设计层级展开,
只关注“设计上需要哪些物料”,不考虑生产过程。
包含内容:设计相关物料—— 主要是“设计件、标准件、外购件”,
比如零件的型号、规格、材质、设计图纸编号,
甚至会包含一些设计阶段的虚拟件(比如未定型的试制件),
但不会包含生产过程中需要的辅助物料(如胶水、螺丝、包装材料)。
使用者:设计师、研发工程师—— 用于产品设计、图纸归档、技术
交底,是后续制造BOM、成本BOM的基础,
相当于“产品的原始设计档案”。
举个例子:
某家电企业设计一款电饭煲,
设计BOM会明确:电饭煲由锅体、加热盘、控制面板、外壳组成;
锅体由内胆、锅身、密封圈组成;
内胆的材质是304不锈钢,规格是5L;
加热盘的功率是1200W…… 但不会写“生产时需要用多少胶水
固定加热盘”“包装需要多少个纸箱”。
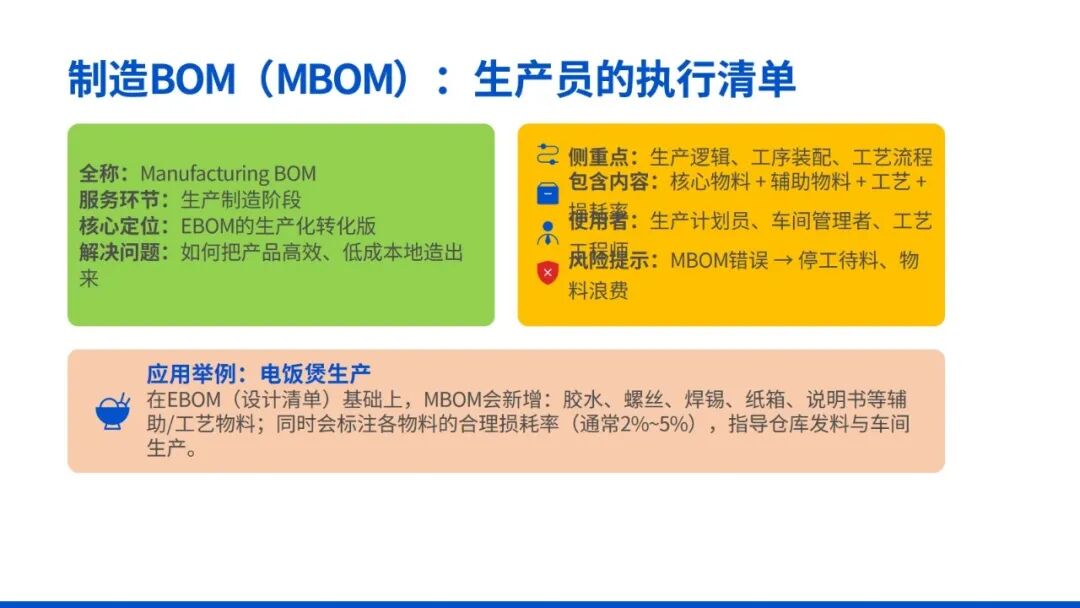
制造BOM(MBOM)
生产员的“生产执行清单”
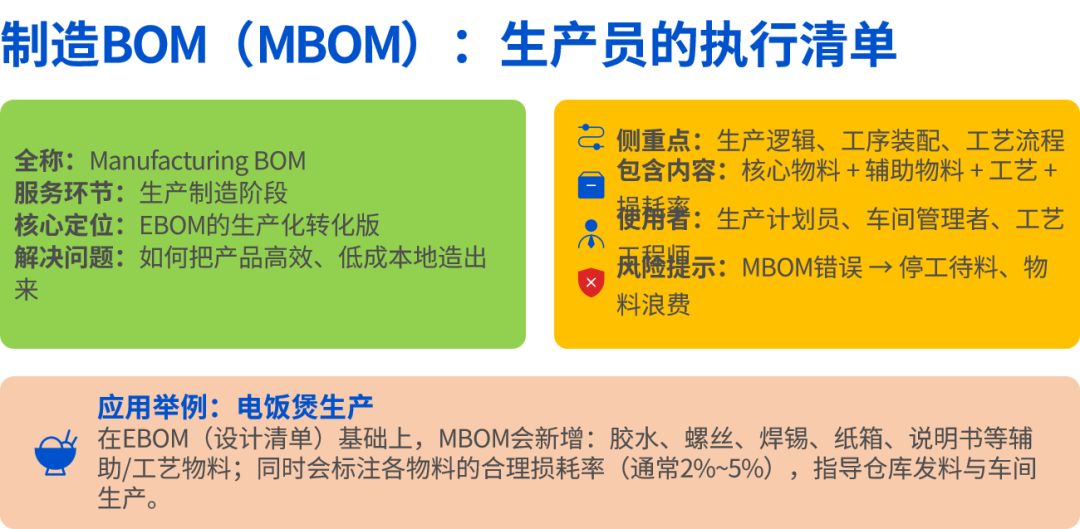
制造BOM(Manufacturing BOM,
简称MBOM),
核心服务于生产制造环节,是在设计BOM的基础上,
结合生产工艺、生产流程,整理出的“可生产性物料清单”,
重点解决“怎么把设计好的产品造出来”的问题。
简单说,设计BOM是“理论上的物料清单”,
制造BOM是“实际生产中的物料清单”,
是设计BOM的“生产化转化版”。
 核心特点:
侧重点:生产逻辑—— 按照生产工序、装配流程来梳理物料,
会把设计BOM中的“设计件”转化为“生产件”,
比如设计BOM中的“主板”,
在制造BOM中会拆分为“主板半成品、焊接件、插件件”,
还要明确每个物料的生产顺序、装配要求。
包含内容:生产相关所有物料—— 除了设计BOM中的核心物料,
还会新增“生产辅助物料”(胶水、螺丝、焊锡、包装材料)、“工
艺物料”(模具、工装夹具),
甚至会标注物料的生产批次、损耗率(比如生产100台产品,
螺丝需要105个,预留5%损耗)。
使用者:生产计划员、车间工人、工艺工程师—— 用于制定生产计
划、领料、装配、工序管控,是生产环节的“核心指导文件”,
如果MBOM出错,会直接导致生产停工、物料浪费。
举个例子:
还是那款电饭煲,制造BOM会在设计BOM的基础上,
补充:生产锅体需要用到20ml耐高温胶水(用于固定密封圈)、
5颗M4螺丝(用于固定加热盘);
包装需要1个纸箱、1份说明书、1个电源线收纳袋;
加热盘焊接时需要5g焊锡,
损耗率2%…… 所有生产过程中用到的物料,都会明确标注。
成本BOM(CBOM)
成本会计的“成本核算清单”
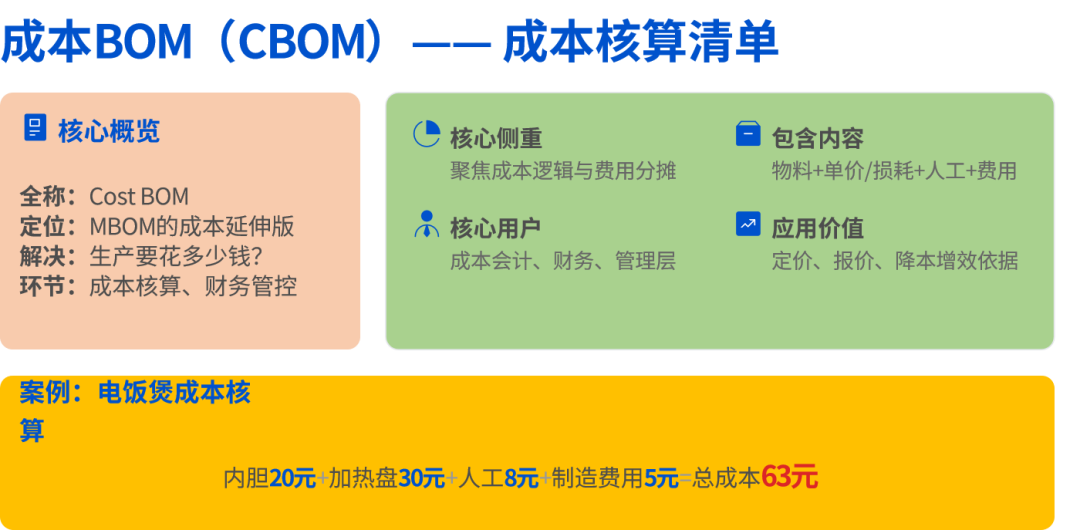
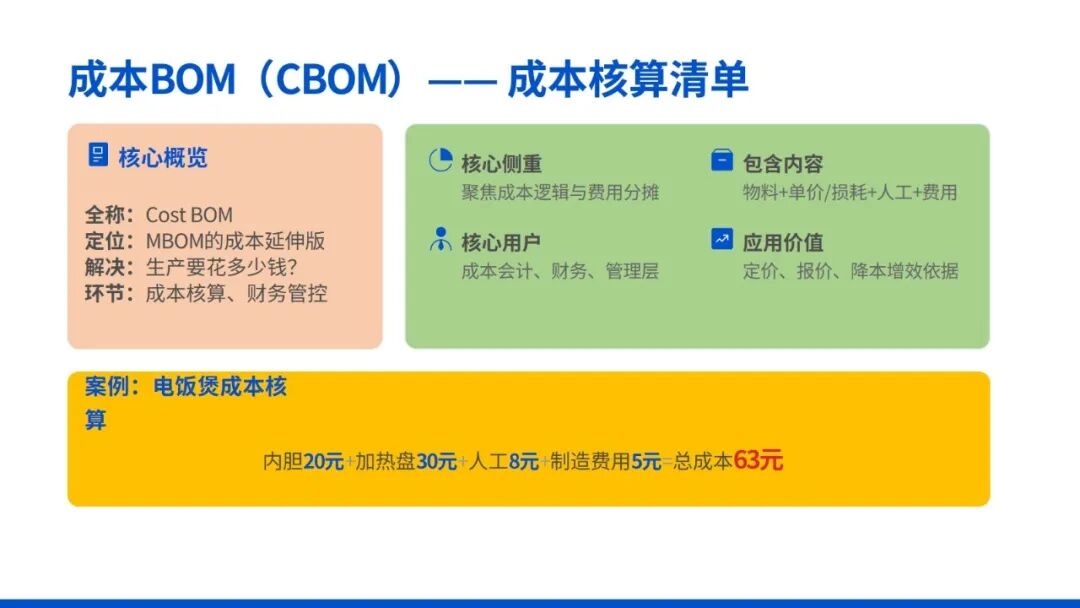
成本BOM(Cost BOM,简称CBOM),
核心服务于成本核算、财务管控环节,是在制造BOM的基础上,
结合物料的价格、损耗、人工、制造费用,
整理出的“成本核算用物料清单”,
重点解决“生产这个产品要花多少钱”的问题。
 核心特点:
侧重点:成本逻辑—— 不关注物料的设计层级或生产工序,
只关注“物料的成本构成”,
会把每个物料的“采购成本、加工成本、损耗成本”都核算进去,
最终汇总出产品的总成本。
包含内容:物料+成本信息—— 包含制造BOM中的所有物料,
但每个物料都会新增“单价、数量、金额、损耗金额”,
还会包含人工成本、制造费用(如设备折旧、水电费)的分摊,
最终形成“物料成本+人工成本+制造费用”的完整成本构成。
使用者:成本会计、财务人员、管理层—— 用于产品成本核算、报
价、成本控制、利润分析,是企业定价、降本增效的核心依据。
举个例子:
依旧是那款电饭煲,成本BOM会明确:内胆(304不锈钢,5L)采购价20元/个,损耗率1%,损耗成本0.2元;加热盘1200W,采购价30元/个;胶水20ml,采购价5元/瓶(可用于50台产品,单台分摊0.1元);人工成本单台8元,制造费用单台5元…… 最终汇总出单台电饭煲的总成本。
常见误区提醒
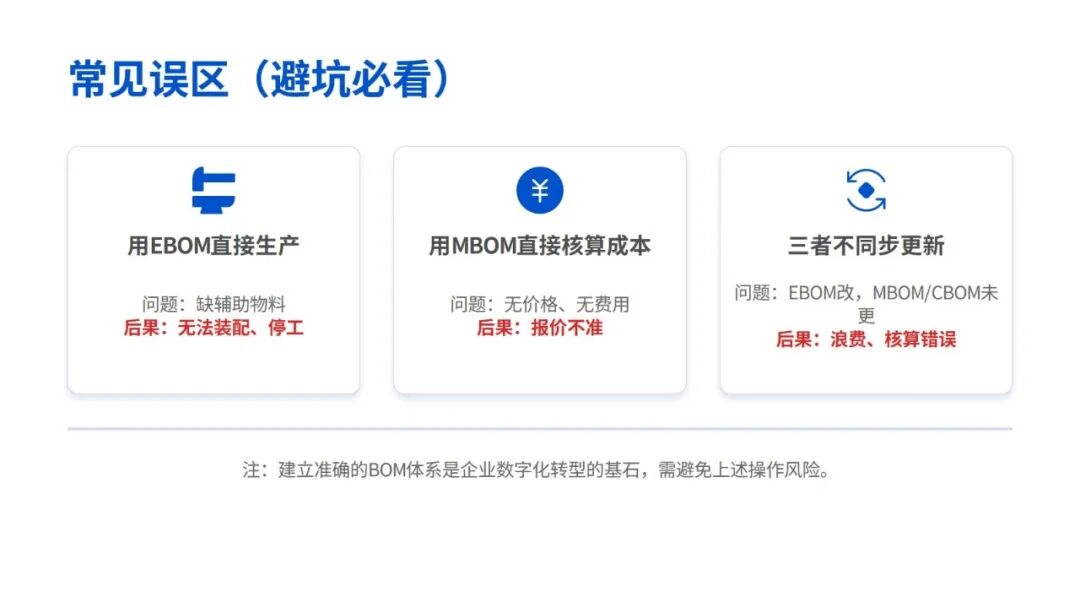
误区1:
用设计BOM直接生产—— 会导致缺少辅助物料(如螺丝、胶水),
生产无法正常进行,甚至出现装配错误。
误区2:
用制造BOM核算成本—— 制造BOM只有物料数量,
没有价格和费用分摊,无法准确核算产品成本,
会导致报价偏高或偏低。
误区3:
三者独立脱节—— 设计BOM修改后,
制造BOM、成本BOM未同步更新,
会导致生产、成本核算与设计脱节,出现物料浪费、成本核算错误。
最后总结
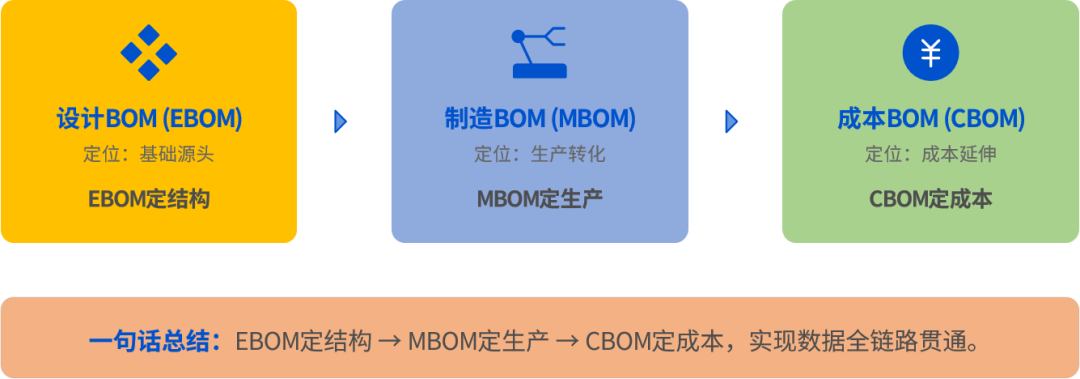
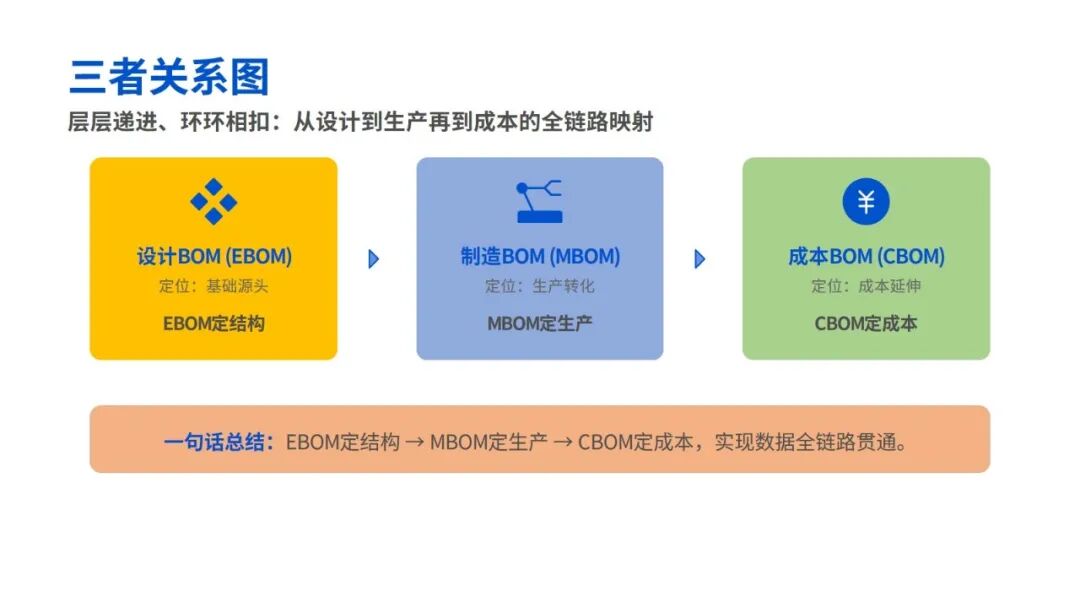
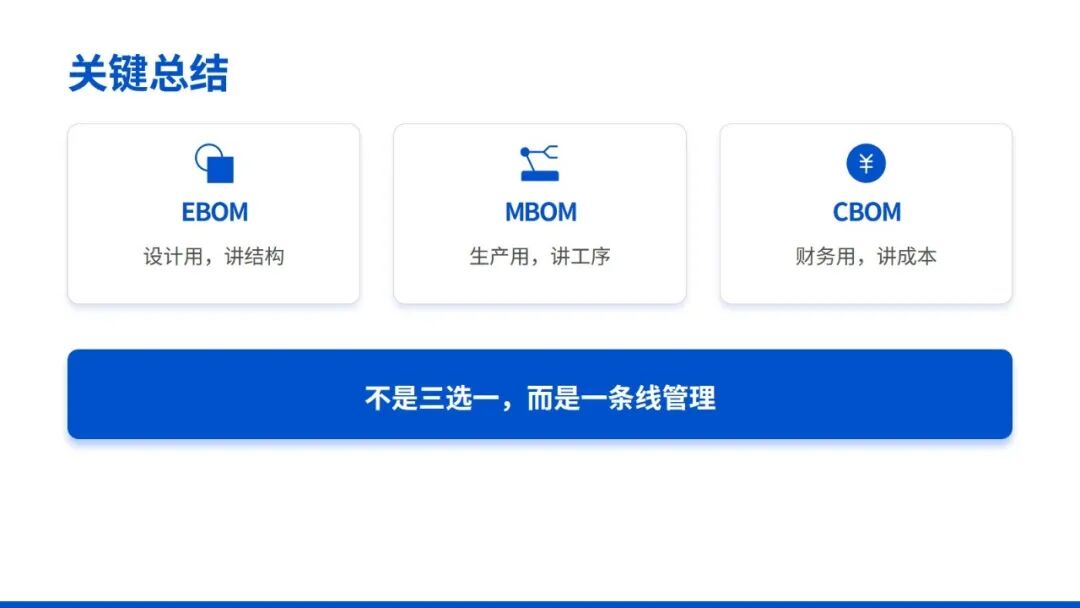
设计BOM、制造BOM、成本BOM,不是“三选一”,
而是“环环相扣、层层递进”的关系:
设计BOM是基础,
制造BOM是设计BOM的生产转化,
成本BOM是制造BOM的成本延伸。
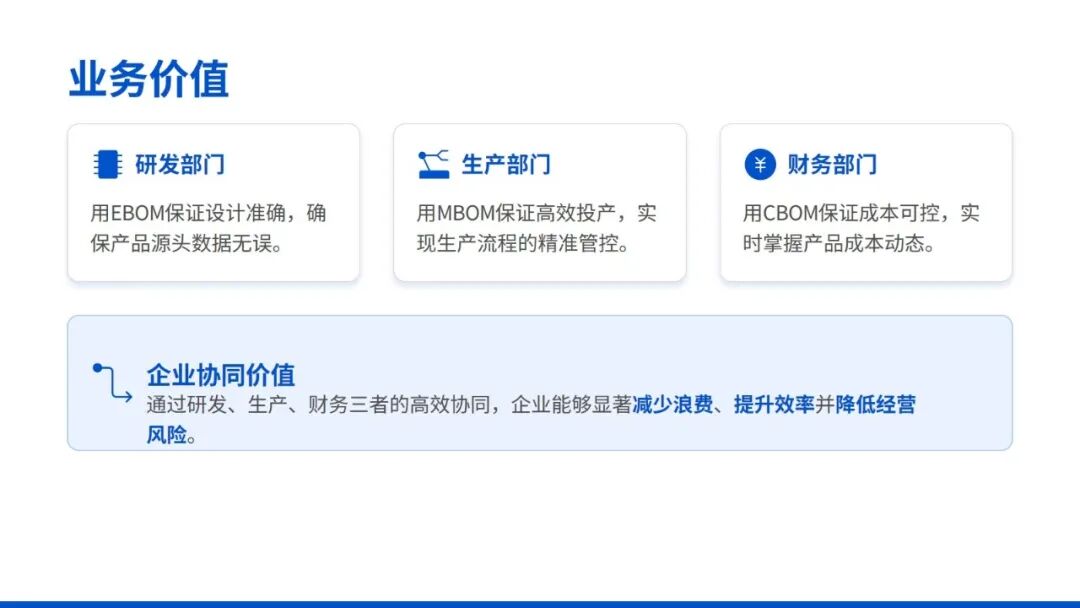
搞懂三者的区别,才能让研发、生产、财务环节高效协同,
避免因“BOM混淆”导致的停工、浪费、成本失控。
如果你的工作中经常接触BOM,不妨收藏这篇文章,
下次分不清的时候,翻出来一看就懂!
也可以转发给身边的同事,一起避坑、高效工作~
 致亨咨询|专业赋能,智赢未来
致亨咨询专注企业管理提升与体系落地,
深耕 ISO 体系、质量管理、精益运营等领域。
以资深实战团队为依托,提供定制化咨询、培训与辅导,
拒绝空泛理论,聚焦方案落地与实效。
坚持以专业、务实、陪伴式服务,
助力企业降本增效、合规稳健、持续成长,
做企业值得信赖的长期合作伙伴。

 如需转载,请注明出处!
内容整理自近道网老站,原始发布于 2026 年 3 月 22 日。
