在全网共同热议山东实时市场出现连续负价的时候,
蒙西大乌海区域的发电主体也借自媒体平台发声,
道出了大乌海区域部分火电企业在部分时间综合结算电费为负的情况,
并站在主体角度分析了原因。
有市场主体发声,无论观点偏颇与否都是好事,人人都维护自身利益,
最终结果必然是促进市场效率不断提高。
山东的实时市场负电价,有日前成交结果和中长期合约覆盖避险,
而且被披露的实时市场的负电价没考虑容量补偿费用在度电上的分摊,
所以是某个环节发出了“负电价信号”,
但最终结算并未出现“付钱”发电情况。
而蒙西大乌海区域部分发电企业的情况却不同,
确实在部分时段是真金白银地“支付电费”进行发电(其实其他省份
也有很多类似情况)。付费发电不是一件让人容易接受的事,
但如果蒙西的电费结算方式没有出问题,
那么这个现象揭示了什么问题呢?
设计正确的蒙西结算方式
与客观存在的“负电费”
蒙西电力市场的结算公式是完全符合标准集中式市场设计和国际经验
的结算方式,这一点是具有基本电力经济学常识的研究者共同认可的
事实。集中式市场的基本特点就是全电量竞价,通过差价合约避险,
即在现货市场里购买全部要使用或者生产的电量,
要按照现货市场的价格进行结算,形成电力现货电费。
场外签订的差价合约,是缔约双方进行避险的工具,
双方并不是物理意义上买卖电的关系,
只需要双方认可按照合同价格和某一参考结算点的现货价格之差进行
付费即可,如果价差为负则是合同的卖方向买方支付费用,
如果价差为正则是合同的买方向卖方支付费用。
无论电源在现货市场中发电多少、发没发电,差价合约都要正常结算。
如果不考虑辅助服务和容量电费,
现货市场中的结算电费和差价合约结算的价差电费就构成了发电企业
的最终结算电费。只要发电企业自身没有申报负价,
原则上该发电企业每个时段中标电量的现货电费都是正值,
但是价差电费是否为正不能确定,
因为取决于合同价格和参考结算点价格之间的高低关系。
现货电费加价差电费确实可以是负值。
从图1可以看出,该电源现货电费为天蓝色区域,
面积即为现货电费数量,为正值,
但是价差电费在(差价合同结算)0-11时、22时不为负,
其他时段均为负,好在天蓝色区域面积加上为正的灰色面积大于为负
的灰色面积,该电源当天电费结算的总额仍然是正值,
这是蒙西市场大部分电源电费结算的示意图。
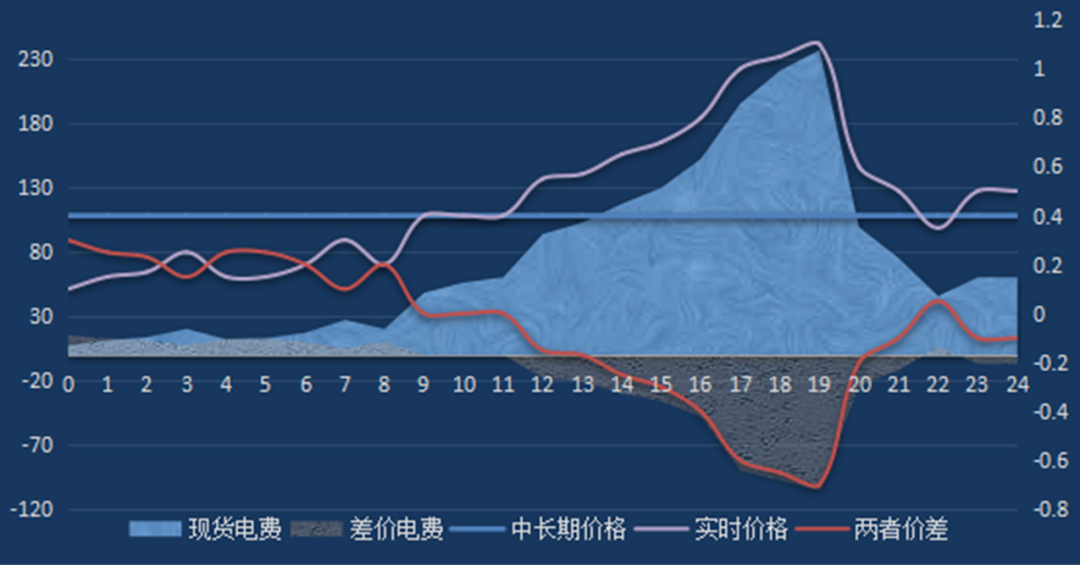
图1 发用双方处于同一节点时并约定该点作为参考点的结算示意图
那么大乌海区域的部分发电企业为何会发生“付钱发电”的情况呢?
乌海、乌海,乌金之海。风足、光好、煤炭多,
自然而然成为能源企业青睐之地(如图2所示),
在全区煤电上网电价均执行标杆电价的时代,
建设在大乌海区域享有燃料价格低的优势,
该区域煤电装机共计1137万千瓦,
分别属于国家能源(268万千瓦)、华能(229万千瓦)、京能
(206万千瓦)、蒙能(126万千瓦)及其他集团(308万千
瓦)。此外,还有风电743万千瓦、光伏445万千瓦,
合计发电装机2528万千瓦。
该地区用电负荷约1100万千瓦,
而风光最大同时出力约580万千瓦,该区域电力供应明显大于需求,
需要向东送电。
这样会引申出另外一个问题,为何蒙西的负荷没有分布在该地区呢?
这是由传统的目录电价既没有时间信号,也没有位置信号造成的。
内蒙古自治区东西狭长,西部的乌海到北京距离超过1000公里,
而乌兰察布到北京不到400公里。
内蒙古地广人稀,本地消费需求不高,大部分产品都需要外销。
如果没有足够的用电价格优势,
用电企业必然会选择原材料和产品运距都较短的东部地区。
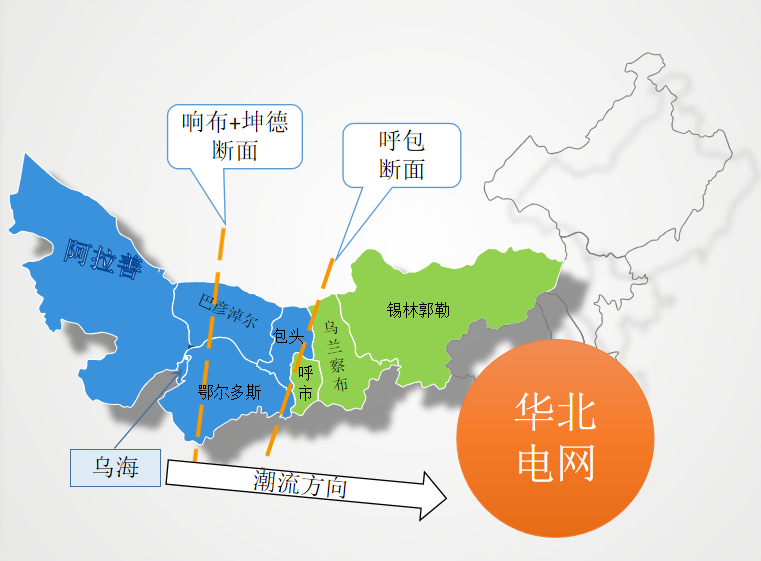
图2 蒙西电网断面及潮流方向示意图
500千伏响布一、二线与500千伏坤德一、二线组成了“响布双
(送响沙湾)+坤德双(送春坤山)”断面,
断面输送最大功率是260万千瓦,
并不能够支撑大乌海区域全部的外送需求,
这就造成了蒙西电网在整体紧平衡(与全国情况相同缺乏煤电投资)
的情况下东部紧张、西部宽松的供求形势。
电力现货市场运行后,供需情况自然就反映为现货市场价格降低,
大乌海区域部分时间各电厂现货节点电价较低,
这也符合市场的基本规律。加之电力市场建设初期国家更重视保护用
户的权益,因此各试点均将参考结算点选择在用户侧参考结算点(由
电源承受风险),同时为了使不同地区用户之间的价格差距不至于太
大,往往不按照用户所在节点电价结算,
而是为全体用户选择了同一个参考结算点,
这样的做法实际上要求电源通过差价合约为用户保价,
并且牺牲了电力现货市场优化用户侧资源的部分能力。
如图3所示,在部分时间内,
阻塞断面内的电源在承受较低现货价格的同时,
还要向参考结算点价格高于合同价的用户支付价差电费,极端情况下,
电源现货电费(蓝色面积)甚至小于价差电费(灰色面积),
最终形成了负结算电费(红色面积),
当然这种情况在大乌海区域出现的不多,更多的表现为收入降低。
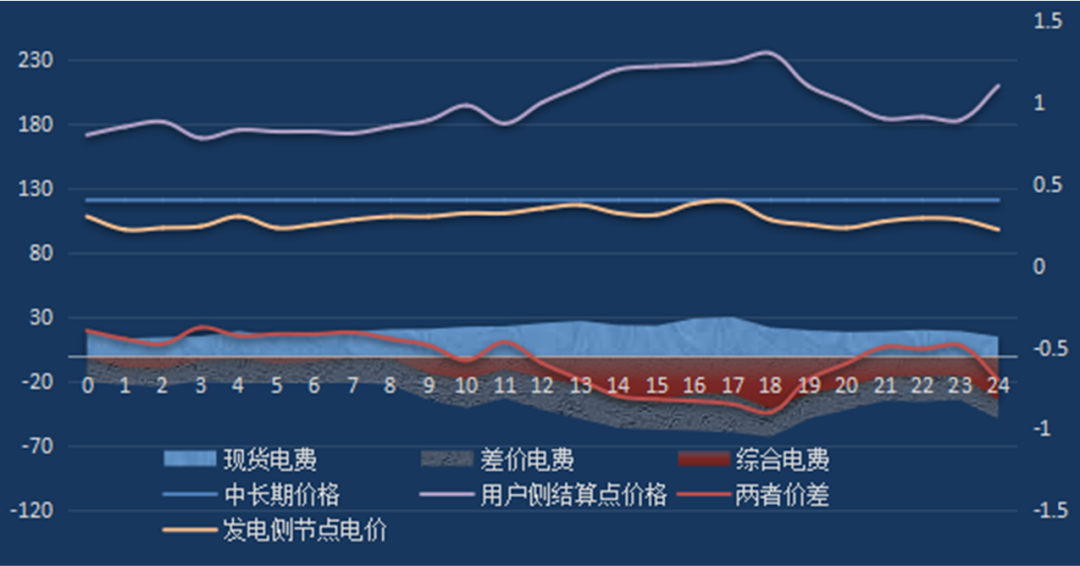
图3 低价节点电源为高价区用户保价形成负电费示意图
蒙西现货市场牵头建设单位也采取了应对措施,
按照呼包断面将东部(图2绿色区域)和西部(图2蓝色区域)区分
了两个用户参考结算点,这样的设计初衷是保证大乌海区域的电源和
区域内用户签约可以尽可能兼顾双方利益。
但是,由于近年来包头地区多晶硅发展迅速,
拉高了整个呼包断面以西地区的电价,
造成了部分时段大乌海区域电源所在节点电价既低于东部用户参考结
算点电价,也低于西部用户参考结算点电价,
在大乌海区域部分电源没意识到要调整合同价格(调的更高)之前,
似乎蒙西之大,却也无处可签用户。
针对这个问题,蒙西方面正在积极组织研究,
探索进一步细化参考结算点设置,
同时在市场规则中设计增加合理的补偿条款。
通过上述分析,可以看出大乌海区域电源部分时段的负电费是正常的
市场现象。相信通过进一步细化和完善规则,合理引导电网投资建设,
这种极端情况会逐渐得到改善。
下一步,随着电力市场的成熟,
应当允许中长期合约缔约双方自由约定参考结算点,
更好地发挥中长期合约对冲现货市场风险的作用。
付费发电背后存在哪些制度层面的原因
“负电费”虽然是市场反映供需的正常现象,但是在其直接原因下,
我们仍然可以发现通过电力现货市场反映出来的,
制度层面需要改革的地方。
首先,电源规划管理制度有无失误?
截至目前,国家和电力企业的项目经济性评价,
仍没有与电力市场时序价格和位置信号挂钩的评价制度,
如果电力规划院、设计院在规划过程中,
都仍然使用固定电价作为收益评估的标准,
而不是采用反映位置信号的时序价格作为评估依据,
那么项目在落地后面临类似尴尬的情况在所难免。
在计划体制下,哪里发(用)电价格都一样,造成了很多资源错配,
以及不必要的负荷与电源分离。
但是在电力市场化的地区,煤电机组这类调节电源基本没有远程送电,
均应尽量接近负荷中心建设(电力系统专业教科书也认为就近平衡最
好最经济)。传统的能源,如石油、天然气、煤炭等能源的运输成本
显而易见。当工业电气化时代到来后,
更多的能源转换为电力的形式输送。
很多人并不理解电力输送为什么也需要很高成本。
那是因为输电通道建设和高速公路建设一样需要成本,
不一样的是受电网稳定问题的限制,
增加输电通道不可能像增加高速公路一样成正比地提高输送能力。
输电通道增加到一定程度后,其作用几乎呈指数级递减。
市场的基本决定因素是供需关系。
当发电富裕、供大于求时,整体电价相对较低。
通过电价信号,在低电价地区引导用电企业多投资、发电企业少投资,
反之亦然,逐渐达到各个地区供需平衡。
当然这个平衡不会是单一的发供绝对平衡,
还要考虑一次能源运输成本、产品运输成本、建设成本、人力成本、
环境成本等因素,是一个考虑各种因素后的综合平衡。
企业投资不是单纯看价格高低,而是看最终效益高低。
大乌海区域内电源面临的窘境,
本质上是因为现在输电成本高于输煤成本,换句话讲,
不管是输煤还是输电,都有一个经济半径,
而且因为现在有了电力市场,输电的经济性随供需变化情况变化,
这样的例子在全国范围内都不罕见,并非蒙西地区特有。
当然,抱怨渐进式改革过程中立新快、破旧慢的同时,
还要寻找解决大乌海区域时段性负电费的办法。
内蒙古电力公司一直在务实地寻求解决方案,据内蒙古电力公司分析,
响布坤德断面输送极限主要受动态稳定因素影响,
因此将于今年开展机组PSS参数优化实验,可提高动态稳定极限,
进一步释放响布坤德断面的输电能力。
明年还计划投产千里山—谷山梁—响沙湾输电通道,
进一步加强西部网架建设,增强电网自西向东输电能力。
根据电力现货市场节点价差,发现应当建设的电网工程,
这本身也是电力现货市场信号指导电网规划的作用体现。
当然,这是个动态的过程,不断提高的输电能力可能会带来更多的电
源投资,因此阻塞—消除阻塞的过程可能反复重复。
所以,对于电源投资主体来说,同样需要转变思路,
切忌“等、靠、要”的“巨婴心态”,要主动适应市场,
掌握市场分析手段,自负其责,凡事预则立,不预则废。
其二,现行的高比例中长期交易作为“压舱石”有没有副作用?
渐进式改革难免求稳,会过分要求规避风险。
原有的年度计划分配,简单转为年度中长期交易,
原有的月度计划分配简单转为月度中长期交易,
原有年度计划分配电量占全年的90%,
现在要求年度中长期交易占80%-90%,
原有的月度计划分配电量占全年的10%,
那么月度中长期交易也要求占10%左右,
剩下“三瓜俩枣”去现货交易。
明明中长期交易是差价合约,是避险的财务合同,
强行要求当成实物合同执行,
最明显的做法是考核差价合约电量和实发电量之间的比例关系(超合
同发电最好),当然中长期交易做全量结算,
电力现货结算差价也是表现之一(全电量竞价的现货竟然是偏差电量,
这是我国部分试点地区的“发明”)。
这在改革初期看似“合理”,但是随着市场发展,
其负面效应愈加显现。因为压舱石太重影响了市场的流动性,
甚至压舱石本身成了风险来源。
本来,一方面大乌海区域的电源可以不签价差为负时段的中长期合同,
但是这是违反了“长签、多签”国家要求的行为,根本行不通,
尤其是在电源多为国有企业的情况下,
明知不合理还是坚决执行了要求;
另一方面为避免实际发电量偏离多签的中长期合同电量太远,
在过剩的情况下大乌海区域的火电机组只好本着“死道友不死贫道”
的原则,拼命报低价,希冀于自己能多发,
让别人接受偏离中长期合同电量的考核。
价格踩踏之下焉有完卵?结局就是部分时段大乌海区域的节点电价越
来越低,电源支付的价差电费越来越多,更易出现负电费。
火电况且如此,新能源由于其间歇性和预测不准,情况更加糟糕,
稳价的“压舱石”成了保收益的“绊脚石”。
根据数据分析,在各个电力现货市场试点地区,
高比例中长期合同带来的新能源收益损失,
远超过由于预测不准在电力现货市场中的损失。
根据对连续结算试点地区的分析,
风电如果完全在电力现货市场中“裸奔”(完全没有中长期合约),
反而能够拿到近似于标杆价的收益。
第三,国有发电企业的管理制度有没有问题?
当市场来临的时候,部分国有发电企业的经营模式并没有调整到位,
可能存在经营决策失误的原因。
例如,中长期签约时未充分考虑自身节点和用户侧现货价格的差异,
不同发电企业、不同用户一个策略,简单粗暴,
不管签哪的用户都是一个价,只重视合同价格的高低,
不考虑价差电费的高低,有些甚至不在合同中约定分时价格。
如图4所示,左图与右图用户电量相同,
左图用户合同价为0.4元/度,右图用户合同价为0.3元/度,
两个用户用电曲线形状不同,其他均相同。
从大乌海区域部分电源的选择来看,显然更喜欢左图用户,
然而事实却告诉我们:由于右图用户价差电费要远高于左图用户的价
差电费,最终的结算结果是合同价低25%的右图用户可以为电源带
来的电费(红色部分)高于左图用户。
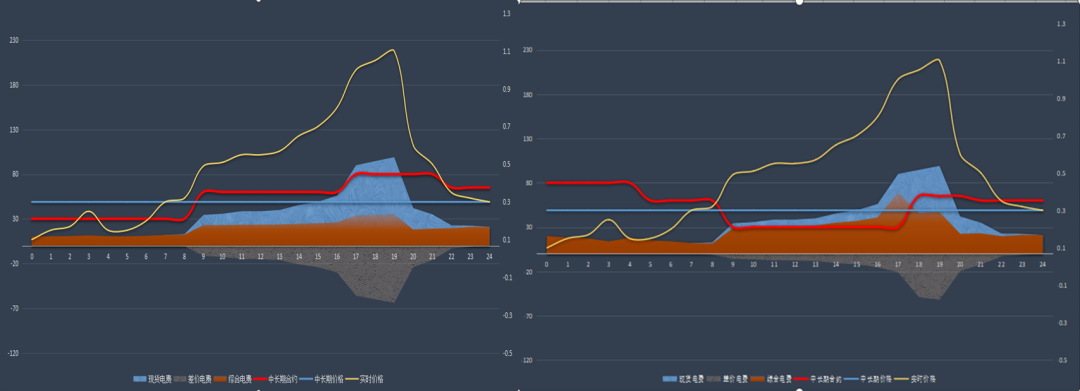
图4 高合同价差曲线用户收益与低合同价差曲线用户收益对比
此外,尽管参考结算点约定在用户侧,
但通过年度电价预测(计算方法和软件已经比较成熟),
如果电源发现存在自身节点电价低、参考结算点电价高的情况,
那么应当抬升差价合约的价格,把可能的负电费算出来,
在签订合约时一并考虑进去。
这也是未来在电力现货市场试点地区,
一定会出现差异化的中长期合约的原因,
以往统一标准的合约会越来越少,
市场主体需要在这个过程中不断提升技能,
简单通过“以量取胜”的时代已经一去不复返了。
电力现货市场也许不是完美的机制,
但是至少现在还找不到更好的替代机制。
我国各试点地区电力现货市场也一直在不断完善,
这个市场中的每个参与者,都需要更加主动地去适应市场。
历史车轮,滚滚向前,顺势而为,如水推舟,逆势为之,则逆水行舟。
内容整理自近道网老站,原始发布于 2023 年 5 月 18 日。
