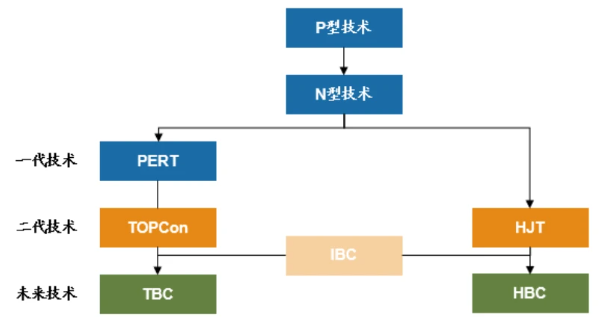
图1 光伏电池技术发展路径
一、N型电池技术特点
(一)TOPCon技术理论转化效率高,
且可基于PERC产线升级改造
TOPCon电池是在N型电池工艺的基础上研发出的隧穿氧化层钝
化接触技术,该技术可大幅提升N型电池的VOC(光伏组件的开路
电压)和转换效率。TOPCon的核心优势主要包括两方面,
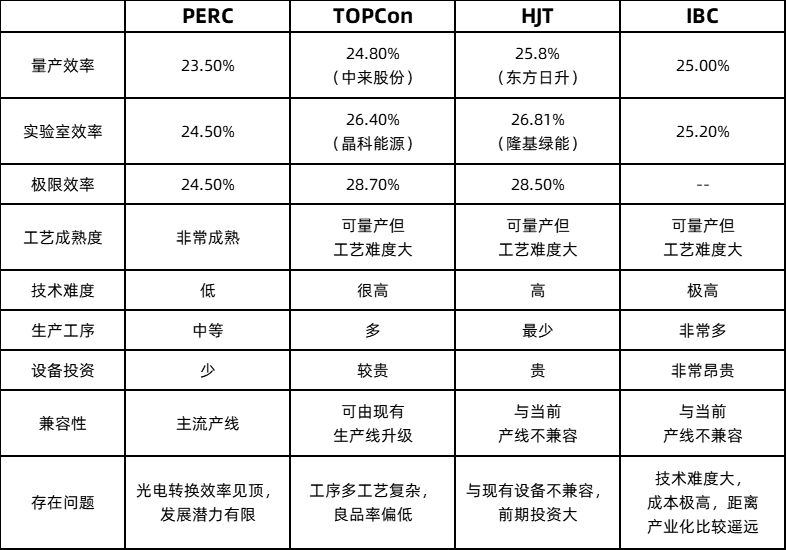
一是理论转化效率上限高,其中基于POLO2-BJ结构,
TOPCon理论效率28.7%,接近晶硅极限;
二是可基于现有PERC产线升级改造,
国内PERC产能60%可改造为TOPCon,
因此面对PERC产线大规模老产能折旧计提压力,
改造成TOPCon可拉长设备应用周期,降低沉没风险,
是较优选择。
虽然TOPCon电池转化效率上限较高,但其背面收光较差,
量产难度较高,同时良率较低。
当前限制TOPCON量产核心因素在于良率普遍低于95%,
且成本偏高,工艺路线仍未完全定型。
(二)HJT是正面效率最高、成本最低、双面率最高的电池
HJT由两种不同的半导体材料构成异质结,
即在晶体硅上沉积非晶硅薄膜。
其综合了晶体硅电池与薄膜电池的优势,
具有转换效率高、工艺温度低、稳定性高、衰减率低、双面发电等
优点,技术具有颠覆性。此外,
相较目前市场上需要8-10道工序的主流电池技术PERC,
HJT工艺仅需清洗制绒、非晶硅沉积、TCO(透明氧化物导电薄
膜)镀膜和丝网印刷4道工序,
其中清洗制绒和丝网印刷延续PERC工艺,
差异点在于非晶硅薄膜沉积和TCO膜的沉积,
HJT工艺环节的减少有利于后续良率的提升和成本降低。
电池技术的迭代本质是降本提效,发展方向是追求低成本与高效率,
拉长时间周期看,HJT是正面效率最高、成本最低、双面率最高的
电池,是新一代电池技术的发展方向。
但是其设备贵、投资成本高,是阻碍其大规模产业化的主要因素。
(三)IBC具有高转换效率的单面结构
IBC电池技术是指一种背结背接触的太阳电池结构,
其正负金属电极呈叉指状方式排列在电池背光面。
IBC技术由Sun Power提出,
其最新一代IBC电池已吸收了TOPCon电池钝化接触的技术
优点,加入了隧穿氧化层(Tunnel Oxide)与多晶硅(
N/P-Poly Silicon)的复合结构,
并保留了铜电极工艺,具有高转换效率的单面结构,
IBC电池正面无遮挡结构消除了栅线遮挡造成的损失,
实现了入射光子的最大化利用;
从电池结构来看,量产工艺已经较为简化,成本在可接受范围,
平均转换效率可以达到25%,且短期内有望提高到26%的水平。
但是IBC距离大规模产业化仍面临材料要求高、工序复杂、技术难
度大导致的高成本问题。材料方面,IBC电池对基体材料要求较高,
需要较高的少数载流子寿命;对前表面的钝化要求较高;
背面指交叉状的P区和N区在制作过程需要多次的掩膜和光刻技术,
且对P区和N区之间的间隙区域精准度要求较高。
工序方面,本征和掺杂非晶硅镀膜工艺窗口窄,对清洁度要求极高;
需要低温组件封装工艺;正负电极都处于背表面需要严格的电极隔离
工艺。整体来看,IBC电池的制造流程是现有光伏电池中最为复杂
的,距离大规模产业化尚有距离。
表1 光伏电池各技术路线对比
二、N型电池降本增效思路
(一)TOPCon降本增效思路
TOPCon降本方向为硅材、银浆与设备成本。
硅片方面,TOPCon所用硅片166尺寸对应厚度为170μm
左右(182对应180μm),
未来硅片薄片化及大尺寸将推动硅片成本下降;
银浆方面,TOPCon电池采用高温银浆,
耗量在150mg/片左右,
未来随着多主栅技术应用和银铝浆的使用及贱金属替代,
银浆成本有望下降;折旧方面,
TOPCon电池工艺相较PERC电池导入了3项新的工艺,
产线需要增加3台新设备,未来随着设备效率提升及设备价格下行,
折旧成本有望进一步下降。
TOPCon增效方向为转换效率、硅片质量与改善工艺。
一是通过降低光学遮挡以及反射损失来提高转换效率,
例如优化绒面结构、细化栅线、增加一层增透膜,
以及改善背面形貌及膜层的组合提高背反射,降低透射损失。
二是采用更高质量的硅片,使用更低的电阻率、更低的氧含量、更高
的少子寿命的硅片。三是增加SE(Selective Emit
ter,选择性发射极技术)工艺,即在电极接触区进行高浓度掺杂,
在光吸收区低浓度掺杂,减少发射机附近接触电阻。
(二)HJT降本增效思路
HJT降本方向为硅片、电极与TCO结构。
硅片结构优化方向主要是薄片化,
当前主流HJT电池片厚度为140-150μm,
少数如华晟等厂商量产130μm电池片,
高测股份已与爱康科技合建HJT薄片切割实验室量产120μm电
池片,硅片薄片化有助成本持续下降。
电极结构中,贱金属部分(银包铜技术)或完全(电镀铜技术)替代
贵金属银将明显降低成本提高HJT经济性。
TCO薄膜制备目前均以In2O3(三氧化二铟)为基础,
铟在非硅成本中仅次于银且为稀有金属,
AZO(铝掺杂的氧化锌透明导电玻璃)靶材替代一方面能降低成本,
另一方面还可使铟可持续使用。
HJT提效方向为非晶硅层与电极结构。
微晶硅层具有更低的光吸收系数和显著更高的导电性,
替代掺杂非晶硅层将提高电池效率,目前单面微晶技术已量产,
双面微晶正在布局。铜电镀电极具有更小的线宽和更低的电阻率,
从减少遮光损失与高电导两方面提高电池效率。
(三)IBC降本增效思路
与TOPCon、HJT采用新的钝化接触结构来提高钝化效果从而
提高转换效率的思路不同,IBC是将电池正面的电极栅线全部转移
到电池背面,通过减少栅线对阳光的遮挡来提高转换效率,
主要通过结构的改变来提高转换效率,是一种较为纯粹的单面电池。
这种结构可以与PERC、TOPCon、HJT等多种技术叠加构
成XBC技术,因此有望成为新一代的平台型技术,
与TOPCon技术的叠加被称为TBC电池,
而与HJT技术的叠加则被称为HBC电池。
三、N型电池产业化进程
在TOPCon、HJT、XBC技术革新趋势下,
新设备需求、新材料需求应运而生。
2022年,TOPCon产能快速释放元年,
而2023年将是产品出货大年;
相较而言,HJT进度稍慢,
核心原因在于由效率及成本决定的性价比稍逊,
导致产业化放量进度延后;XBC已投产的量产产能主要来自隆基西
咸15GW HPBC和爱旭6.5GW ABC(All Bac
k Contact,背接触太阳能晶硅电池)。
2023年,从电池片产品角度,TOPCon是最为受益的,
在需求旺盛情况下,有望维持较好的盈利情况;
从技术突破角度,硅片薄片化、微晶、栅线技术等有望推动HJT迎
来一波降本,从而推动HJT产业链进步,利好相关设备和技术公司。
2023至2024年,从发展确定性角度来看TOPCon优于H
JT;从产能增长潜力角度来看HJT优于TOPCon。
(一)TOPCon技术相对成熟,已实现规模化量产
主流厂商加速布局TOPCon。
2022年前三季度,晶科能源安徽一期、二期各8GW TOPC
on、海宁一期8GW高效电池片项目先后投产,
尖山二期11GW高效电池片项目也已经开工,
2022年底晶科能源TOPCon产能达到约24GW。
钧达股份在剥离原汽车零部件业务后,更加聚焦光伏产业,
滁州18GW TOPCon产能已建成,投产8GW,
另外10GW产能已开工建设;
此外,2022年10月钧达与淮安市涟水县政府签订26GW
N型电池片项目合作协议,产能扩张再提速。
TOPCon规划建设加速,至2023年末规划投建产能有望超300GW。随着各家TOPCon电池工艺突破与优化,2023年TOPCon产能建设规模与速度将大幅提升。根据各家产能规划与开工进度,2022年TOPCon电池已建产能约66GW、在建产能约152GW,2023年TOPCon电池规划产能约170GW,到2023末TOPCon投产产能有望超300GW。
表2 国内部分光伏企业TOPCon产能及规划
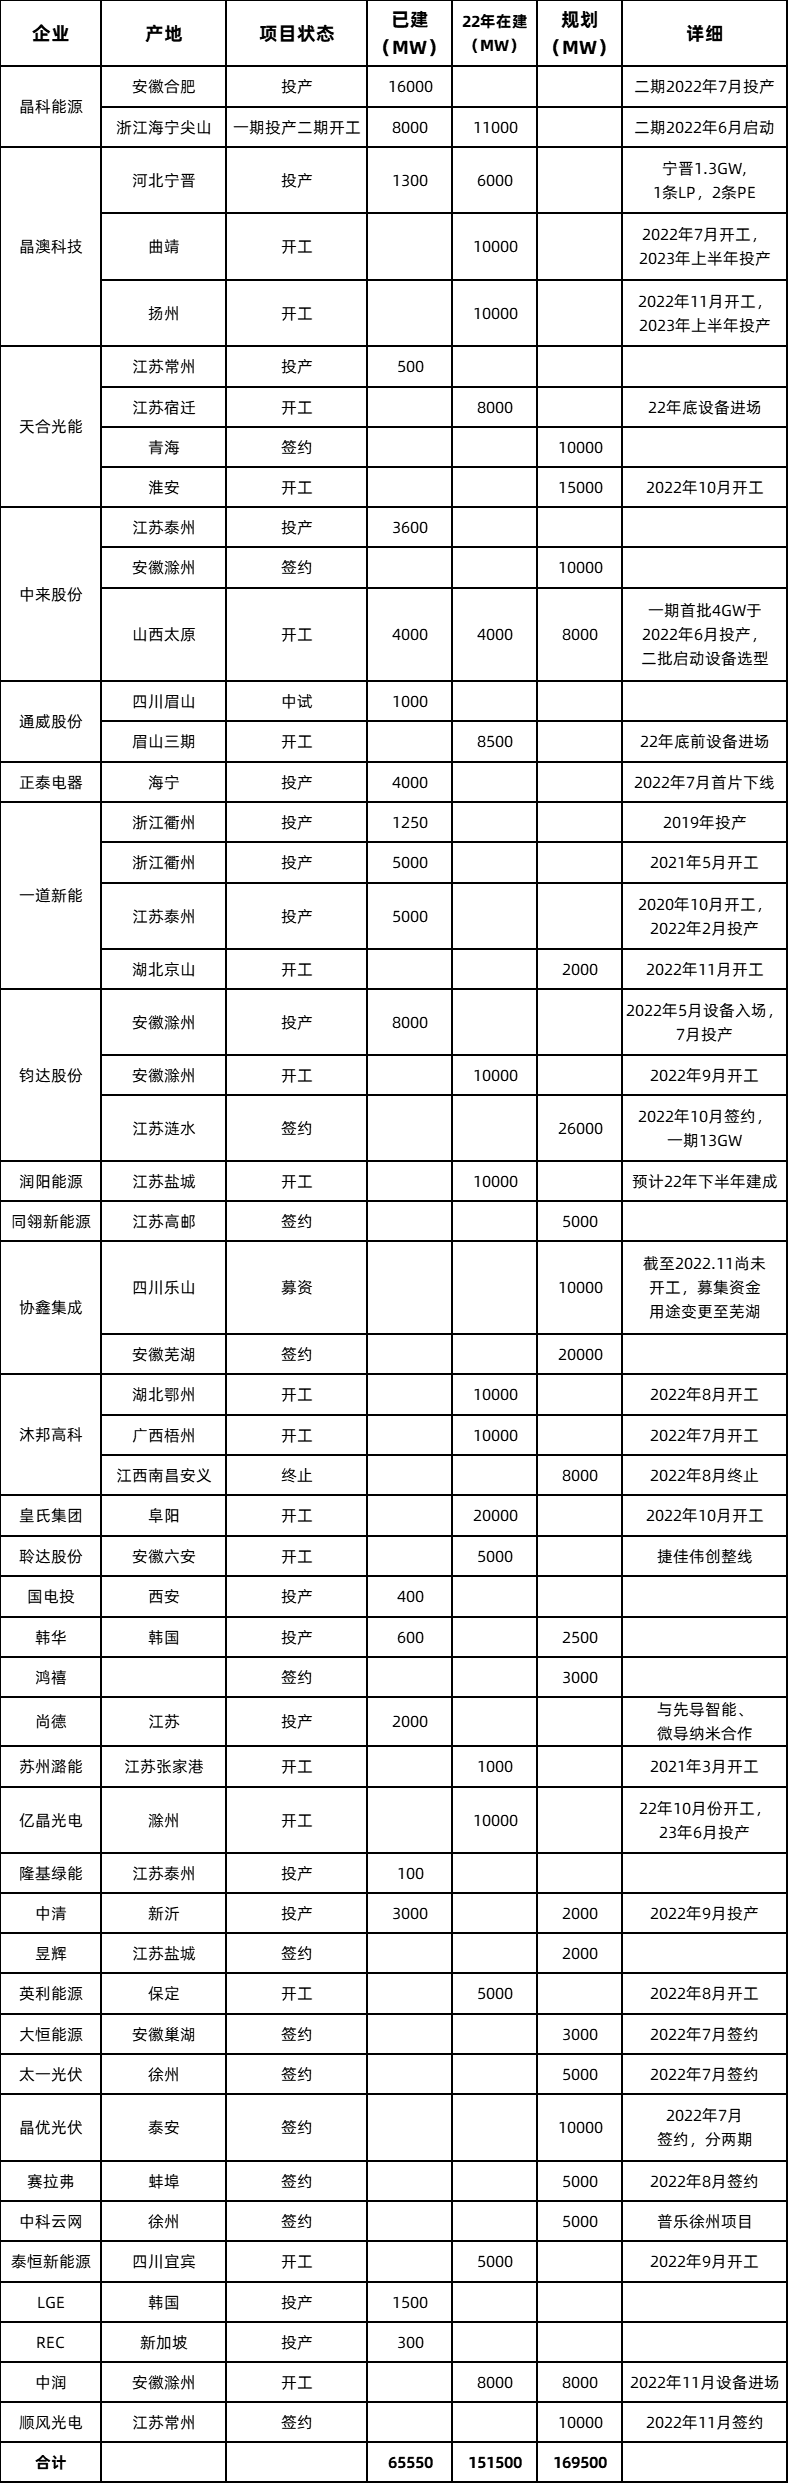
资料来源:各企业公告
(二)目前HJT量产规模小,远期规划宏大
HJT已建产能规模较小。据不完全统计,截至2022年底,
华晟新能源、金刚玻璃、爱康科技、东方日升、隆基绿能和钧石能源
等厂商的HJT电池已建产能达8.92GW。
此外,华晟新能源15GW、爱康科技16.2GW、华润电力12
GW、金刚玻璃4.8GW等企业项目已开工,
各公司累计在建产能约为114.60GW。
进入2023年,HJT将迎来新一波产能释放。
11月19日,隆基绿能自主研发的硅异质结电池转换效率达到26
.81%,隆基对该记录的定义是——是通过可量产设备、可量产技
术和全硅片大面积创造的。由此判断,
随着HJT降本增效进展持续推进,
2023年其将成为越来越多存量电池片厂商关注的晶硅电池的解决
方案,且各家头部主流电池片厂将于2023年开启HJT的GW级
扩产。根据钧石能源、中建材、山煤国际、华晟新能源、爱康科技等
40家企业披露的产能和扩产计划,
未来HJT的产能规划可达到135.34GW。
表3 主要光伏厂商HJT产能及建设规划
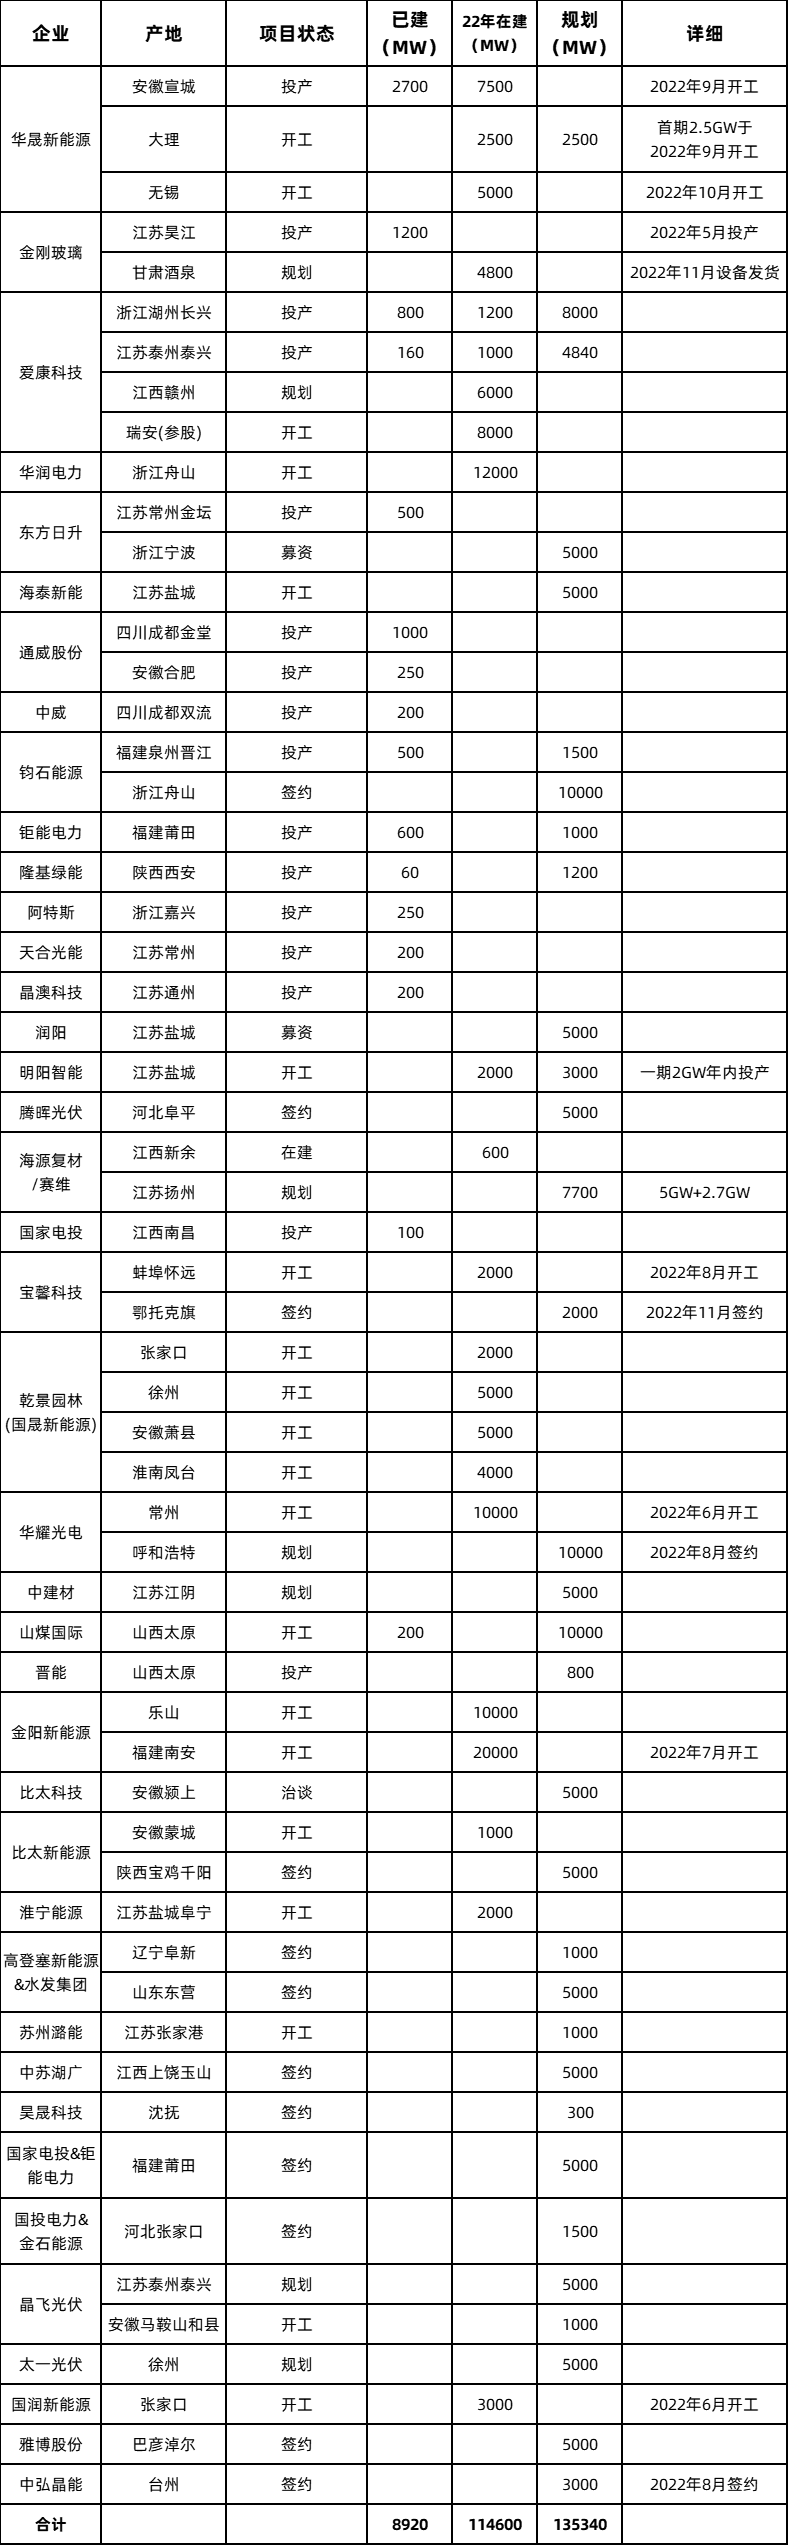
资料来源:各公司公告
(三)XBC电池将迎来产能释放
2019年5月中来公司宣布已经可以实现IBC电池的批量生产,年产能约150MW,量产转换效率22.8%,最高效率23.4%。2020年5月国电投黄河水电200MWN型IBC产线建设完成,量产平均转换效率达到23.6%。
IBC电池与其他新电池技术相叠加形成XBC电池,
可以获得更高的转换效率。2022年,
隆基在N型TOPCon、P型TOPCon、N型HJT和P型H
JT等多种新型高效电池技术方向寻求突破,
创造性地开发了HPBC(Hybrid Passivated
Back Contact,复合钝化背接触电池)结构电池,
同年9月隆基西咸新区15GWHPBC投产。
2022年,爱旭赛能基于自身从电池片到组件的核心技术,
推出了最懂“分布式”市场的ABC组件,
同年10月爱旭珠海6.5GW ABC投产,
量产转换效率已达到26.2%,
2023年XBC电池将迎来10GW+规模释放。
为进一步加速N型电池产业化发展,
国家光伏装备工程技术研究中心将于5月22日在上海主办N型光伏
技术创新论坛,聚焦分析市场和技术发展趋势,研讨当前行业痛点,
分享产学研用各链条研发进展,构建行业协同合作的良好生态,
助力中国进一步夯实产业发展基础、保持全球影响力。
同期还将举办国家光伏装备工程技术研究中心工作会议,
通过为国内光伏装备企业、产业链上下游企业及核心零部件供应商搭
建良好的交流分享平台,不断扩大中心影响力。
免责声明:本文所用视频、图片、文字如涉及作品版权问题,
请第一时间告知,我们将立即除,文供光伏领域学习讨论之用,
无任何商业用途!
内容整理自近道网老站,原始发布于 2023 年 5 月 18 日。
