 最近两期排产的起势之猛,带给整个空调行业一片向好的景象,然而,
开年以来的这波热度是巨浪还是泡沫,
还要依据后市表现才能窥见真章。
当前,可以从产业链上下游排产的趋势互异可以窥见一些端倪。
▼ 空调整机企业表现 ▼
从整机企业排产数据可见,依然是内销拉动增长。
空调企业对内销市场的信心异常高涨,产业在线分析有以下原因:
一是去年同期受疫情影响基数较低,给今年的增长留了部分空间;
二是疫情封控被解除后,被压抑的消费需求得到集中释放,
加上企业高密度的推出各种营销活动,市场很快升温;
三是今年全国房地产市场在一些区域得到结构性的改善,
对空调的需求也起到一定的刺激作用;
四是2022年旺季推迟,很多企业没有提前做好准备丧失了扩张市
场的良机,今年在高预期和高目标导向的催化作用下,
备货节奏大幅前移;
五是2023年的内外销市场属于外冷内热,
企业普遍将更多的资源投放到国内市场,
资源的增多和竞争搅动了市场的热度。
相对于国内排产的高歌猛进,出口排产情况较为低迷,
更多表现为结构性的增长差异化。
不过总体来看,虽然出口依然有压力,
但是在欧美经济大概率软着陆的情况下,
行业的下滑幅度预计将不会太大。
▼ 上游压缩机企业表现 ▼
空调上游压缩机企业4月份总排产2303万台,
较去年同期生产实绩增长0.3%,
较去年同期销售实绩上涨0.2%。
相较于空调整机的排产激增,压缩机的排产形势略显平淡,
后市持续动力不足。但是将时间线提前到2022年底的时候,
可以发现配套行业的热度其实先于整机行业到来。
2022年底在空调市场还不明朗的情况下,
压缩机的生产和排产就到了相对较高的水平,
彼时压缩机行业为了应对结构性短缺,提前进行了备货,
所以导致了当下压缩机与空调排产趋势的不完全同步。
同时一些上游零部件企业反馈空调企业排产量暴增,
预示着企业或许没有太大的库存压力,
当下的激进排产也不排除有赌行情的成分。
从整体产业链来看,上游与下游整机排产的趋势存在差异,
预示了后续空调行业的发展趋势仍然存在一些不确定性。
空调整机企业在内销市场增加的资源投入,
也将为2023年内销市场带来很多变量,
这波热度能否持续最根本还是要取决于消费者的收入和对未来的预期。
内容整理自近道网老站,原始发布于 2023 年 4 月 3 日。
家用空调排产突增:是巨浪还是泡沫
据产业在线最新发布的家用空调排产报告显示,2023年4月空调排产约为1819万台,较去年同期生产实绩上涨15.4%,涨幅在3月份的基础上扩大近两倍。其中内销排产1097万台,较去年同期内销实绩上涨41.2%;出口排产722万台,较去年同期出口实绩下滑5.5%。
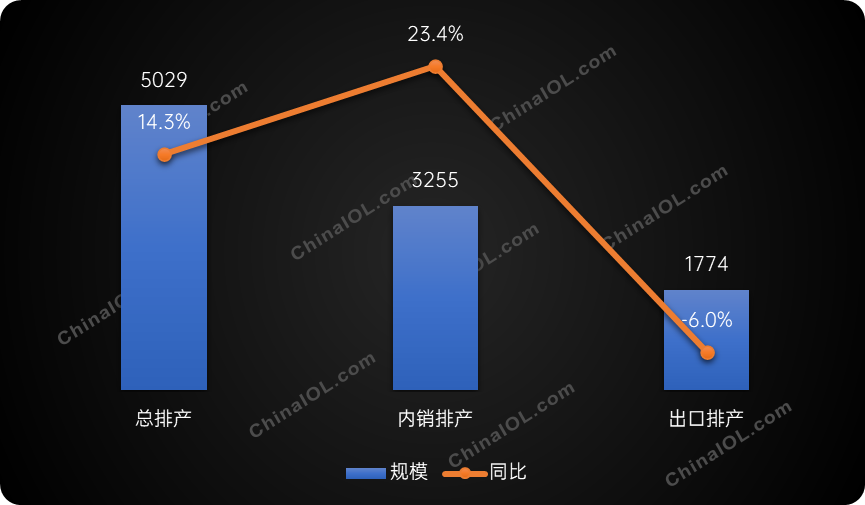
基于排产报告T+3的调研周期,本期报告还显示,2023年二季度中国家用空调行业排产约为5029万台,较去年同期生产实绩上涨14.3%;内销排产3255万台,较去年同期内销实绩上涨23.4%;出口排产1774万台,较去年同期出口实绩下滑6.0%。
2023年二季度家用空调行业排产情况(万台)
最近两期排产的起势之猛,带给整个空调行业一片向好的景象,然而,
开年以来的这波热度是巨浪还是泡沫,
还要依据后市表现才能窥见真章。
当前,可以从产业链上下游排产的趋势互异可以窥见一些端倪。
▼ 空调整机企业表现 ▼
从整机企业排产数据可见,依然是内销拉动增长。
空调企业对内销市场的信心异常高涨,产业在线分析有以下原因:
一是去年同期受疫情影响基数较低,给今年的增长留了部分空间;
二是疫情封控被解除后,被压抑的消费需求得到集中释放,
加上企业高密度的推出各种营销活动,市场很快升温;
三是今年全国房地产市场在一些区域得到结构性的改善,
对空调的需求也起到一定的刺激作用;
四是2022年旺季推迟,很多企业没有提前做好准备丧失了扩张市
场的良机,今年在高预期和高目标导向的催化作用下,
备货节奏大幅前移;
五是2023年的内外销市场属于外冷内热,
企业普遍将更多的资源投放到国内市场,
资源的增多和竞争搅动了市场的热度。
相对于国内排产的高歌猛进,出口排产情况较为低迷,
更多表现为结构性的增长差异化。
不过总体来看,虽然出口依然有压力,
但是在欧美经济大概率软着陆的情况下,
行业的下滑幅度预计将不会太大。
▼ 上游压缩机企业表现 ▼
空调上游压缩机企业4月份总排产2303万台,
较去年同期生产实绩增长0.3%,
较去年同期销售实绩上涨0.2%。
相较于空调整机的排产激增,压缩机的排产形势略显平淡,
后市持续动力不足。但是将时间线提前到2022年底的时候,
可以发现配套行业的热度其实先于整机行业到来。
2022年底在空调市场还不明朗的情况下,
压缩机的生产和排产就到了相对较高的水平,
彼时压缩机行业为了应对结构性短缺,提前进行了备货,
所以导致了当下压缩机与空调排产趋势的不完全同步。
同时一些上游零部件企业反馈空调企业排产量暴增,
预示着企业或许没有太大的库存压力,
当下的激进排产也不排除有赌行情的成分。
从整体产业链来看,上游与下游整机排产的趋势存在差异,
预示了后续空调行业的发展趋势仍然存在一些不确定性。
空调整机企业在内销市场增加的资源投入,
也将为2023年内销市场带来很多变量,
这波热度能否持续最根本还是要取决于消费者的收入和对未来的预期。
内容整理自近道网老站,原始发布于 2023 年 4 月 3 日。
最近两期排产的起势之猛,带给整个空调行业一片向好的景象,然而,
开年以来的这波热度是巨浪还是泡沫,
还要依据后市表现才能窥见真章。
当前,可以从产业链上下游排产的趋势互异可以窥见一些端倪。
▼ 空调整机企业表现 ▼
从整机企业排产数据可见,依然是内销拉动增长。
空调企业对内销市场的信心异常高涨,产业在线分析有以下原因:
一是去年同期受疫情影响基数较低,给今年的增长留了部分空间;
二是疫情封控被解除后,被压抑的消费需求得到集中释放,
加上企业高密度的推出各种营销活动,市场很快升温;
三是今年全国房地产市场在一些区域得到结构性的改善,
对空调的需求也起到一定的刺激作用;
四是2022年旺季推迟,很多企业没有提前做好准备丧失了扩张市
场的良机,今年在高预期和高目标导向的催化作用下,
备货节奏大幅前移;
五是2023年的内外销市场属于外冷内热,
企业普遍将更多的资源投放到国内市场,
资源的增多和竞争搅动了市场的热度。
相对于国内排产的高歌猛进,出口排产情况较为低迷,
更多表现为结构性的增长差异化。
不过总体来看,虽然出口依然有压力,
但是在欧美经济大概率软着陆的情况下,
行业的下滑幅度预计将不会太大。
▼ 上游压缩机企业表现 ▼
空调上游压缩机企业4月份总排产2303万台,
较去年同期生产实绩增长0.3%,
较去年同期销售实绩上涨0.2%。
相较于空调整机的排产激增,压缩机的排产形势略显平淡,
后市持续动力不足。但是将时间线提前到2022年底的时候,
可以发现配套行业的热度其实先于整机行业到来。
2022年底在空调市场还不明朗的情况下,
压缩机的生产和排产就到了相对较高的水平,
彼时压缩机行业为了应对结构性短缺,提前进行了备货,
所以导致了当下压缩机与空调排产趋势的不完全同步。
同时一些上游零部件企业反馈空调企业排产量暴增,
预示着企业或许没有太大的库存压力,
当下的激进排产也不排除有赌行情的成分。
从整体产业链来看,上游与下游整机排产的趋势存在差异,
预示了后续空调行业的发展趋势仍然存在一些不确定性。
空调整机企业在内销市场增加的资源投入,
也将为2023年内销市场带来很多变量,
这波热度能否持续最根本还是要取决于消费者的收入和对未来的预期。
内容整理自近道网老站,原始发布于 2023 年 4 月 3 日。扫码进入小程序
查看完整内容、参与评论互动

微信扫一扫 · 识别上方二维码