按照《世界能源统计年鉴2021》报告,2020年全球总发电为26.82万亿千瓦时,由于受到新冠疫情影响,同比下降0.9%,超过08.09年全球经济危机时的跌幅。其中,煤炭发电全球占比下滑至35.1%,可再生能源在发电量中占比从10.3%增长到11.7%,能源结构得到优化。发电量前五:中国,美国,印度,俄罗斯,日本。其中,咱们中国的发电量约7.779万亿千瓦时,同比增长3.4%,约占全球发电量的29%。
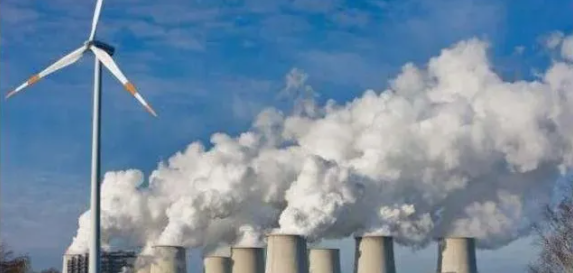
全球能源电气化是大趋势,所以用电量应该是会增长的。
从目前全球政策来看,以后新建煤炭发电基本结束了,
所以未来新增的能源电力需求大部分会来自可再生能源,
假设每年以3%的增速(根据国际能源署2021全球能源需求增长
4.6%,全球电气化时代下,3%应该是保守的),
假设目前煤炭能源被新能源替代,
其中光伏占70%(国外第三方研究机构数据)。
这其中不同的能源不同地区,每年的发电时数是不一样的,
所以只能大概取平均值,比如,水电大概3694小时,
风电1800小时,太阳能1400小时,火电没找到数据,
但我们可以看到火电截止2020年底的全装机容量数据看到是21
00GW,所以火电大概是26.82万亿千瓦时*35%/210
0=4470小时。
那么,火电替换数据是,2100GW4470/1400=6705GW,假设太阳能占50%,6705 50%=3352GW,按2050年年替代完,每年平均大概3352GW/30=111.73GW
新增部分,电力需求每年3%的复合增长,到2050年平均每年光伏装机量,即:26.82*(1+3%)30次方/30*50%/1400=455.94GW
即到2050年要达到碳中和光伏每年的平均装机量需求,即:111.73+455.94=567GW
截止2020年底全球光伏累计装机才760GW,才刚刚开始,
所以越到后面装机量会越大,增速明显,确定性高。
接下来我用碳排放来测算下可再生能源的需求,2020年全球碳排放总量大概是322.8亿吨。
根据《全国碳排放权交易管理办法》和《全国碳排放权等级结算管理
办法》,光伏碳减排如何计算问题,光伏上网发一亿度电,
在华东电网,西北电网,华北电网所产生的碳减排量是不一样的,
平均大约是8万吨左右,一亿度电等于100GW,
那么322.8亿吨/8万吨*100GW=403500GW,
所以从2030年开始到2060碳中和,
每年可再生能源装机需要在1000GW以上连续30年,
之前隆基总裁李振国也讲过,未来要全球实现碳中和的目标,
2030年开始需要每年1000GW以上 的装机才有可能实现,
隆基那边我不清楚他们是用什么方法计算的。
可以确定的是他们肯定不是随口说说的,肯定是有数据推导的。
所以光伏行业的发展仅仅刚开始,最近出现的什么硅片降价,
明年硅片过剩,行业内卷等问题,
导致近期光伏相关个股出现一定的调整,
这些只是行业发展过程中的必经之路,股价波动也是在所难免的,
回头看看今年过完年后的2月到3月份隆基出现了一波40%的回调,
同样的锂电龙头宁德时代也是出现了40%左右的调整,
当时是这两公司或行业的基本面出了问题吗?没有,
基本面没有任何变化,但股价就是在那给时点出现了较大的调整。
只是我们投资的过程中是用什么眼光和逻辑去看待企业发展的过程
和行业进程的变化,看问题的点和站的高度不同会导致在同一时点的
观点相左。
最后谈下硅料价格是否会下跌的问题,我直接给结论,
硅料是一定会下跌,只是会跌多少,
明年硅料价格出现腰斩概率都挺大,看数据就清楚了。
所以如果看短期明年的时点,光伏行业明显是中下游更趋向好,
利润回升,这其实这两个月市场已经有预期了,
相关个股股价已经明显有区别的表现了。
如果看的更长远,光伏行业的发展仅仅只是开始,
行业龙头自然会更受益,我认为光伏的股价转折点就是2020Q1
开始的,所以我认为起算点就从这个时点开始。
这种超级成长大赛道,龙头公司起码都是10倍起步,
百倍也是有可能 。可以回顾之前的地产周期,商品房时代,
催生万科多少倍?带动了产业链上的多少个百倍,千倍的公司?
所以这次能源变革,绝对不可能是涨2年就结束,
随便从哪方面看都只是开始不是结束,
当然中间股价变化的过程肯定不会是一帆风顺的,
但肯定是以30%-50%高速成长的,某些阶段会更快。
最后还是要说句,不是吹票,再说这种体量的票也吹不动。
内容整理自近道网老站,原始发布于 2021 年 12 月 15 日。
